
展会倒计时:
0 天
0 时
0 分
0 秒

2027.5.25-27

上海世博展览馆3号馆

展位申请


观众预登记
2026年5月18日,上海新国际博览中心,第十九届亚洲国际有机产品博览会如期而至。作为亚洲领先的有机行业展会,展会的主论坛“国际有机行业前沿对话:市场、政策与合作”以其前瞻性、权威性、国际性受到广泛关注。为了满足提升公信力的迫切需求,解决实践中的监管痛点,适应产业发展新趋势,以及促进内外贸一体化发展,2025年9月25日国家认监委正式发布新版《有机产品认证实施规则》,新规已于2026年1月1日正式实施。本篇回顾将从政策和趋势角度解析新规及其对于有机消费的影响。
政策监管再升级:
有机认证步入“提质增效”新阶段
在当日下午举办的“国际有机行业前沿对话:市场、政策与合作”论坛上,中国质量认证中心有限公司体系认证事业部高级工程师李国柱先生系统梳理了中国有机产品认证制度的概况与发展历程。从2003年《中华人民共和国认证认可条例》颁布,到2005年首个国家标准GB/T 19630发布,再到2026年1月1日新版《有机产品认证实施规则》正式实施,中国有机认证走过了“起步探索—体系建立—规范发展—提质增效”四个阶段。核心制度始终是“四个统一”:统一认证目录、统一国家标准、统一实施规则、统一认证标志。
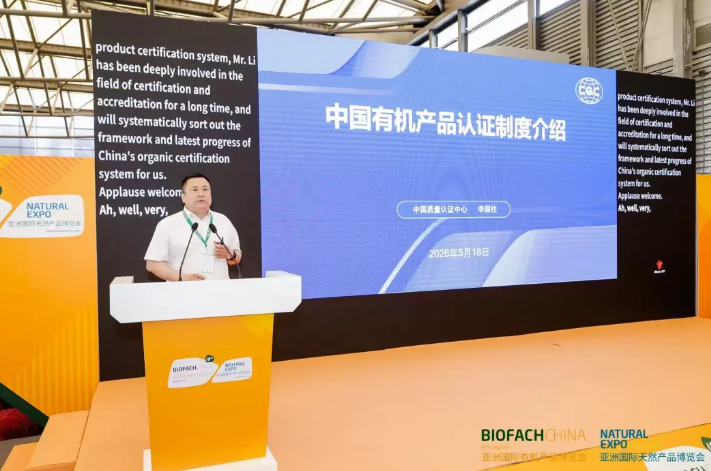
值得高度关注的是,2025年9月发布的《中国有机产品认证与有机产业发展(2025)》报告显示,中国有机产业持续保持强劲的增长势头,2024年中国有机产品销售额达1247亿元,较2023年增加了231.5亿元,增幅22.79%,我国稳居全球第三大有机消费市场。2024年中国有机产品认证证书数量首次突破3万张,有机认证企业达18240家;有机产品认证标志备案量达57亿枚,较2023年增长12.4%,五年年均增长率高达22.2%,人均拥有量达4.0枚。2025年的最新数据更加振奋人心——我国有机产品认证标志使用数量超过66.6亿枚,发放有效认证证书3.2万余张,获证企业1.8万余家
行业公信力的持续提升,离不开监管体系的完善。中国农业大学有机循环研究院苏州规划部主任李明洋先生解读的新版《有机产品认证实施规则》,明确新规核心目标:强化监管,提升认证有效性;规范市场,维护公平竞争;促进发展,服务产业大局。与此同时,新规以五大核心修订全面抬升了行业准入门槛:认证机构从“颁证单位”转变为“责任主体”;认证流程全面细化,受理环节新增产地环境前置判定,交易后发票核销建立防造假闭环;检测技术要求统一,禁用物质的检测方法与判定原则被明确限定;证后监管大幅加严;转换证管理收紧,加工类有机转换认证证书到期后自然失效。
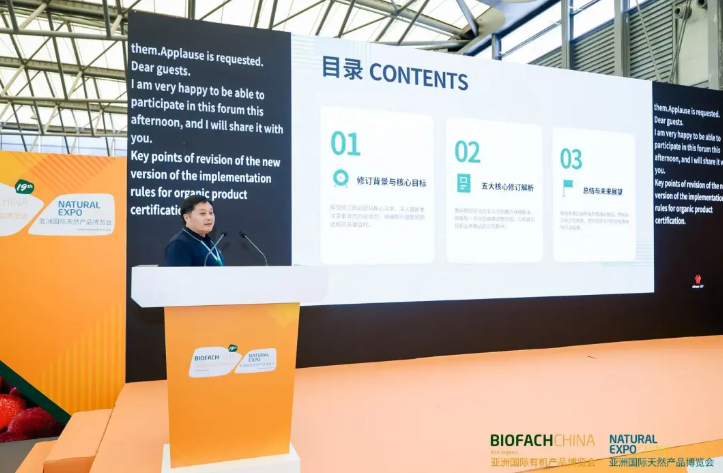
这些变化为行业带来了短期挑战,但更带来了长期机遇。正如李明洋先生所言,合规成本的上升加速了优胜劣汰,为真正坚持品质的优秀企业腾出了更广阔的市场空间。监管体系的完善,将为有机产业的高质量发展提供最坚实的保障。
全球坐标拾级而上:
中国有机产业彰显强劲实力
在全球有机版图中,中国正在扮演越来越重要的角色。根据中国农业大学乔玉辉教授在论坛上发布的官方数据,2024年中国境内按国标生产的有机作物生产面积为358.9万公顷,产量达2863万吨,较2023年分别增长10.6%和14.3%。根据BIOFACH现场的《2026年世界有机农业概况与趋势预测》报告,中国有机农业用地增加近17万公顷,增幅达5.0%,年度增量位列全球第三,这使得中国超越乌拉圭,来到全球有机农地面积第四位。
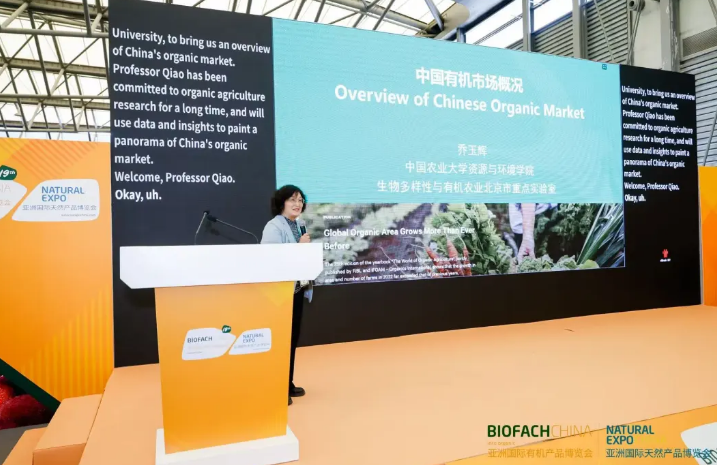
从消费端看,乔玉辉教授指出,2024年中国境内外有机产品销售总额首次突破1200亿元,达1247.5亿元,较2023年增长22.78%,中国消费市场全球排名保持第三。欧睿国际高级咨询经理刘蔚女士现场发布的《2026年中国有机食品消费趋势白皮书》进一步指出,中国有机膳食销售额已达189亿美元,虽然当前有机渗透率仅为0.9%,显著低于德国的7.9%和美国的5.6%,但中国膳食行业整体规模高达2.15万亿美元,是美国的1.7倍。这意味着,即使渗透率仅从0.9%提升到3%,也将释放数千亿级别的增量空间。中国无疑是全球有机食品市场下一个增长引擎。
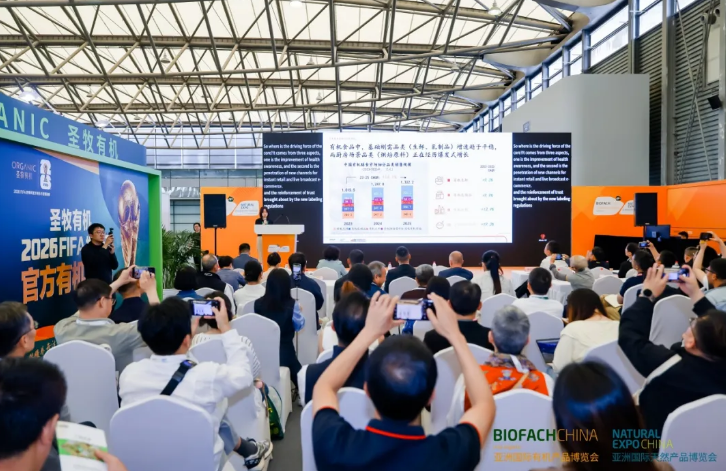
如果说前十年中国有机产业的主旋律是“扩大生产”,那么现在,我们正在步入“消费升级”的新纪元。
市场深度重构:
K型分化下的新赛道与新机遇
在论坛上,乔玉辉教授和刘蔚老师共同揭示了中国有机市场正在经历一场深刻的供给侧变革。
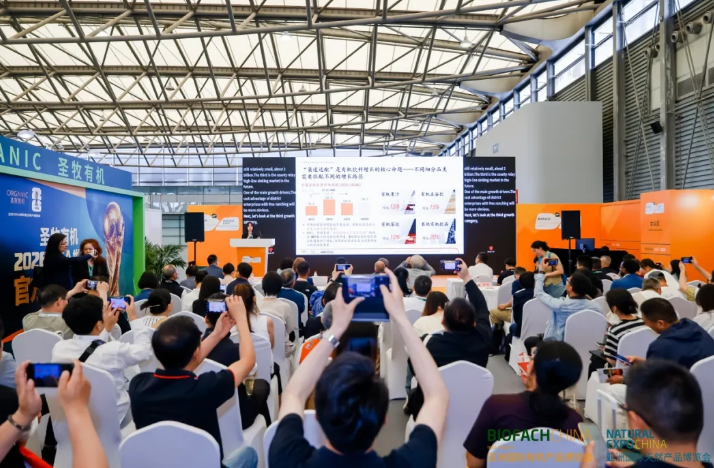
从品类结构看,有机市场正呈现“K型分化”态势:一边是有机生鲜等传统主力品类体量庞大并在平稳增长;另一边是有机烘焙原料、有机饮料、冲调类方便食品等新兴品类拥有强劲增长力。以2023-2024年为例,植物蛋白类饮料有机备案量同比暴涨3.3倍,坚果类产品销售额同比增长5.5倍,方便食品销售额增长2.6倍。传统有机品类有机灭菌乳有机标志备案数量增长为品类第一,同比增长高达45.3%,销售额同比增长20.5%。这些增长数据清晰地表明,有机产品正在从“小众健康标签”走向“大众生活刚需”。
从渠道结构看,即时零售成为增长引擎;会员制超市为C端第一大渠道,23-25 CAGR达15.8%;B端餐饮和连锁烘焙成为隐性的增长极。白皮书指出,“全渠道布局是伪命题”,企业应聚焦2至3个核心渠道深耕打透。有机食品市场转入稳态发展,企业需精准匹配渠道与品类。过去三年,行业平均单位成本已下降15%至20%,趋势还将持续,成本控制能力决定生存空间。
在价格带持续下探、监管不断加码的双重作用下,未来有机产品的竞争将从“谁更会说故事”转向“谁更能经得起查”。自有基地加垂直整合将逐步成为头部企业的标配,行业集中度有望进一步提升。
消费者觉醒:
从“购买有机”到“生活有机”
欧睿国际高级咨询经理刘蔚女士在发布会上指出,中国有机食品的消费群体已经从单一画像向多元圈层加速扩散。
四大核心消费人群——中产家庭、年轻独居/情侣、银发养生族、宠物家庭——构成了多样化的市场格局。中产家庭以孩子辅食为第一驱动力,几乎不议价;年轻群体追求质价比,钟爱小包装和快速烹饪方案;银发族功能需求明确,品牌忠诚度高;宠物家庭是增速极快的新赛道,价格敏感度低,复购强粘性。
这意味着,企业要获得增量,不能只靠卖“有机”概念的单品,而是要将产品嵌入消费者具体的生活场景——卖的不是有机面粉,而是“在家做出面包店同款”的体验。从“卖产品”到“卖场景解决方案”,是开启下一个千亿增量市场的钥匙。
BIOFACH CHINA 2026的三天展期,是亚洲有机产业的一次集中检阅。本次论坛传递的信号远比展台上的产品更加深远:政策层面,新版实施规则以“四个统一”为基石,构建了更严密的监管网络,保障行业的长期健康发展;市场层面,即时零售、会员制超市、直播电商、B端餐饮烘焙共同构成多元渠道矩阵,品类K型分化为新兴企业提供了弯道超车的机遇;消费层面,消费者从“购买有机”走向“生活有机”,场景化消费的觉醒正孕育下一波增长浪潮。正如白皮书所言,在这个充满确定性的赛道,专注比全面更值钱。关于白皮书更多信息,请详洽BIOFACH CHINA项目组工作人员;论坛回顾内容将在官方公众号不断更新,敬请期待。
本文数据均来自BIOFACH CHINA 2026国际有机行业前沿对话论坛嘉宾演讲及官方发布材料,包括中国农业大学《中国有机产品认证与有机产业发展》年度报告、欧睿国际《2026年中国有机食品消费趋势白皮书》、中国质量认证中心等机构发布的官方数据,以及中国国家市场监督管理总局、国新办新闻发布会公开信息。
@BIOFACH CHINA 2026
亚洲国际有机产品博览会
2026年5月18日-20日,上海新国际博览中心E6馆
更多优质有机好物,等您来发现
 首页: